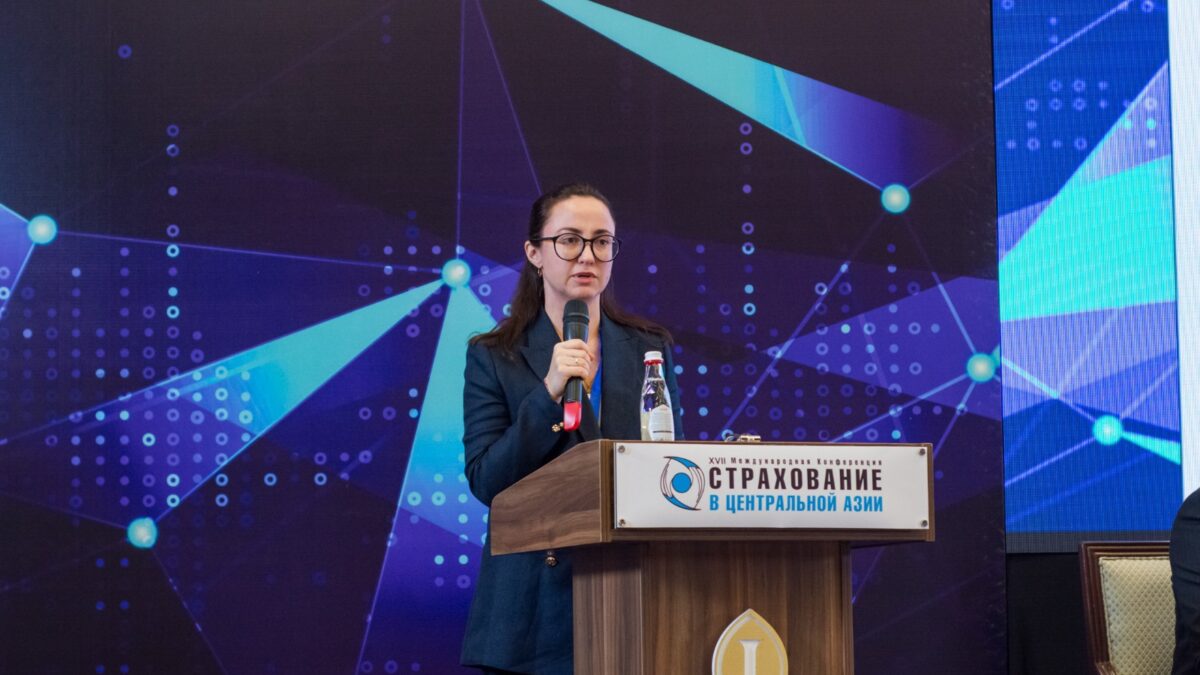

Высокая текущая прибыльность компаний по страхованию жизни (КСЖ) постепенно нормализуется из-за растущей конкуренции и повышения ставок по пенсионным аннуитетам – на них приходится почти половина совокупных премий КСЖ. Постепенно может снижаться и инвестиционная доходность. Рост активов способен частично компенсировать эффект от ожидаемого снижения процентных ставок, однако для рынка становится все более актуальной другая проблема — соответствие активов долгосрочным обязательствам страховщиков, отмечают в S&P Global Ratings.
«Обязательства компаний по страхованию жизни носят долгосрочный характер. В частности, пенсионные аннуитеты предполагают гарантированную доходность, которую КСЖ должны обеспечить своим страхователям. Такие длинные обязательства должны быть обеспечены активами сопоставимого срока погашения и достаточной доходности, покрывающей эти гарантии», – отмечает заместитель директора группы рейтингов финансовых институтов S&P Global Ratings Елена Полякова.
Проблема, по ее словам, заключается в глубине казахстанского рынка капитала. По сравнению с развитыми рынками выбор длинных инструментов, которые позволяли бы КСЖ полноценно управлять несоответствием активов и обязательств, остается ограниченным. По мере роста пенсионных аннуитетов и других долгосрочных продуктов этот вопрос будет становиться все более существенным.
Волатильность наступает
«Для компаний по страхованию жизни и компаний общего страхования мы оцениваем подверженность рискам в основном как умеренно высокую. В настоящий момент это, скорее, негативный фактор для рейтингов страховых компаний в Казахстане. Однако мы не считаем ситуацию критичной: в целом компании управляют этим риском», – говорит Елена Полякова.
Прибыльность компаний общего страхования также должна оставаться высокой благодаря взвешенной андеррайтинговой политике в добровольных видах страхования и стабильному инвестиционному доходу. В 2025 году рентабельность собственного капитала составляла около 19%, а комбинированный коэффициент находился ниже 80%.
«Мы ожидаем, что комбинированный коэффициент повысится до 80-85%, но даже такой уровень означает достаточно высокую техническую прибыльность страховой деятельности, которая дополнительно поддерживается инвестиционным доходом», – рассуждает Елена Полякова.
При этом прибыль страховщиков может стать более волатильной. Среди факторов риска – усиление конкуренции, рост страховых выплат и валютная переоценка. У некоторых компаний открытая валютная позиция и доля активов в иностранной валюте составляет порядка 20–50% инвестиционных портфелей. При укреплении тенге это способно приводить к отрицательной переоценке валютной части портфеля. В более долгосрочной перспективе этот риск выглядит управляемым. По словам Елены Поляковой, специалисты S&P Global Ratings, занимающиеся суверенным анализом, ожидают умеренной девальвации тенге, сопоставимой с исторической динамикой.
Пока что риски управляются
В целом, по мнению S&P Global Ratings, общая картина на страховом рынке Казахстана остается благоприятной. Экономический рост сохраняется, страховой сектор расширяется, кредитное качество постепенно укрепляется. Однако быстрый рост рынка одновременно требует от страховых компаний более зрелого управления капиталом и рисками.
В августе 2026 года S&P Global Ratings повысило суверенный рейтинг Казахстана с «BBB-» до «BBB». Повышение отражает устойчивые перспективы экономического роста, значительные внешние и фискальные резервы страны, а также ожидания бюджетной консолидации.
«Мы прогнозируем рост экономики на уровне 4-4,5% в ближайшие два-три года. В целом это достаточно высокий показатель», – говорит Елена Полякова.
Для страхового сектора такой макроэкономический фон позитивен. Рост экономики и кредитования расширяет страховую базу, а повышение суверенного кредитного качества поддерживает качество активов страховщиков. Одновременно S&P Global Ratings ожидает некоторого замедления инфляции – до уровня ниже 10%. Однако она все еще остается высокой и продолжает влиять на стоимость убытков и прибыльность страховых продуктов. Поэтому учет инфляционного риска при ценообразовании остается для страховщиков важным аспектом.
На этом фоне перспективы страхового рынка Казахстана остаются благоприятными. По оценкам S&P Global Ratings, премии в общем страховании в ближайшие два-три года могут увеличиваться на 6–10% ежегодно, в страховании жизни – на 15-20%. Основными драйверами последнего останутся пенсионные аннуитеты, срочное страхование жизни и накопительное страхование.