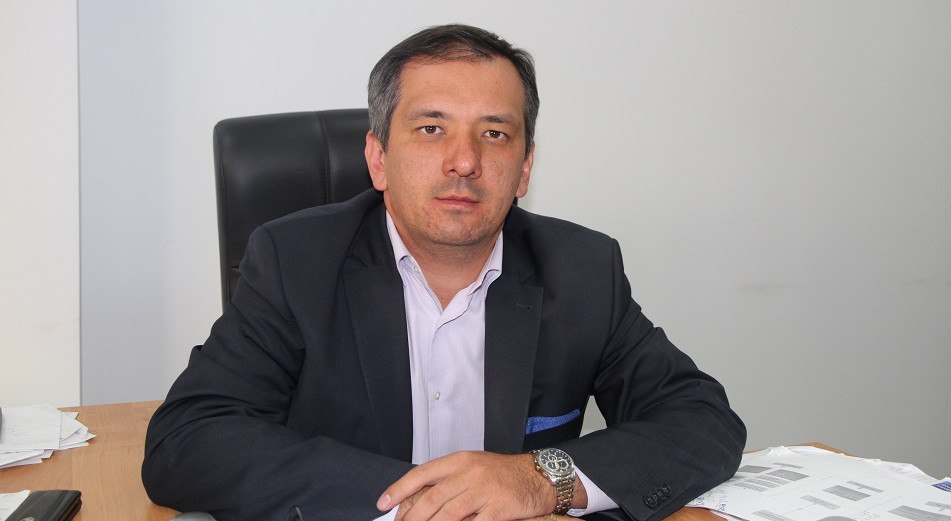

Введение системы страхования жилья от катастрофических рисков в Казахстане потребует поэтапного подхода. Одной из главных проблем может стать восприятие обязательного страхования населением как еще одного налога, считает председатель правления страховой компании «НСК» Ержан Конурбаев.
По его словам, сделать такую систему одновременно доступной для граждан и способной покрывать крупные убытки будет непросто.
«На самом деле всё хорошее не может быть дешевым. Поэтому, скорее всего, чтобы система была доступной, будут определенные ограничения по покрытию», — считает Конурбаев.
В качестве возможного механизма он привел лимиты в зависимости от количества жильцов. Например, условно можно страховать определенную площадь на одного человека, а не весь объект целиком.
«Если вы, допустим, будете страховать особняк, понятно, он будет стоить очень дорого. Поэтому, скорее всего, закон ограничится какими-то лимитами — условно 30 квадратов на одного человека, на двух — 55, на троих — 60 кв.м, то есть в данных лимитах страховать можно, и цена будет разумная», — пояснил глава НСК.
«Люди воспринимают страховку как налог»
По мнению эксперта, главная сложность заключается не только в стоимости полиса. В Казахстане пока недостаточно развито добровольное страхование имущества, поэтому граждане могут не воспринимать такой продукт как реальный инструмент защиты.
«Если страхование будет обязательным, то будет очень много негатива. Это точно, учитывая текущую ситуацию. У нас уже был один раз проект, когда планировали включить стоимость страхования в квитанции, но люди будут оценивать это как налог, потому что они не чувствуют, что это услуга и защита», — отметил спикер.
По его словам, проблема заключается и в том, что страховой случай может произойти далеко не сразу.
«Люди чувствуют, что страховка — это защита тогда, когда происходит страховой случай, а катастрофа обычно происходит раз в 50-100 лет. Кто-то может даже не дождаться этого, поэтому, я думаю, что здесь лучше применить некую комбинацию между обязательным и добровольным страхованием. По мере развития добровольного можно что то обязывать страховать», — считает глава НСК.
В Казахстане застрахованы всего 2-3% недвижимости
По словам Ержана Конурбаева, масштаб проблемы стал особенно заметен после крупных наводнений в Казахстане. Тогда выяснилось, что доля застрахованного имущества остается небольшой — всего 2-3%, включая объекты юридических лиц.
Эксперт считает, что при более развитом добровольном страховании, при котором застрахованы 5-10% жилого фонда, население было бы лучше подготовлено к введению новой, обязательной системы.
«Страхование будет мнимое, либо мы будем вынуждены платить очень дорого»
Еще один принципиальный вопрос — способность казахстанского страхового рынка покрыть масштабные катастрофы. Глава «НСК» считает, что без международного перестрахования система может оказаться либо слишком дорогой для населения, либо формальной.
По его словам, через государственный фонд потребуется создать дополнительную защиту всего страхового рынка от крупных убытков, так как при действительно масштабной катастрофе средств, накопленных внутри страны, может оказаться недостаточно.
«Без этого инструмента, считаю, у нас будет либо страхование мнимое, либо мы будем вынуждены платить очень дорого. Уверяю вас, в случае катастрофы не всем выплатят. Тот же пример в Турции: они копили 10-15 лет, и то им не хватило. У них были иностранные партнеры и, скорее всего, как я полагаю, там был заем у государства. И теперь этот фонд пытается аккумулировать деньги и вернуть этот заем. Все равно государство выступило в Турции в качестве последней инстанции. В принципе, эти возможности у нас тоже есть, но опять же это вопрос бюджета», — считает эксперт.
«Нам надо копить 25 лет»
Конурбаев также обращает внимание на временной фактор. Катастрофическое страхование устроено так, что средства должны накапливаться заранее.
«В чем смысл страхования имущества? В том, что убыток редкий, но он очень крупный, поэтому требуется время, чтобы накопить этот фонд и потом уже платить. Нам надо было собирать деньги еще вчера. По моим подсчетам, лет 25 нам надо запасаться, чтобы в случае чего нам хватило, а сумма исчисляется в миллиардах долларов», — отметил эксперт.
По его мнению, Казахстану в любом случае что-то надо начинать делать. Уже после введения законопроекта поэтапно смотреть, что получается, и со временем постоянно модернизировать, дополнять, адаптировать. Возможно, мы накопим быстрее, чем нам понадобится, или при лучшем сценарии страховой случай не настанет.