
Компании по страхованию жизни остаются одним из наиболее быстрорастущих сегментов страхового рынка Казахстана. За последние годы их активы увеличились в 2,9 раза, а доля в совокупных активах страхового рынка выросла с 43% до 57%. Особенно заметно рынок страхования жизни ускорился в 2023–2025 годах. Однако значительную часть роста обеспечили пенсионные аннуитеты, получившие дополнительный импульс после либерализации использования пенсионных накоплений. Классическое накопительное страхование жизни пока остается значительно более нишевым продуктом.
Сложилась парадоксальная ситуация. С одной стороны, государство рассматривает страховой рынок как один из источников долгосрочного капитала и рассчитывает на опережающее развитие добровольных и долгосрочных страховых продуктов. С другой – высокая стоимость денег делает именно долгосрочные накопления менее привлекательными для потребителя.
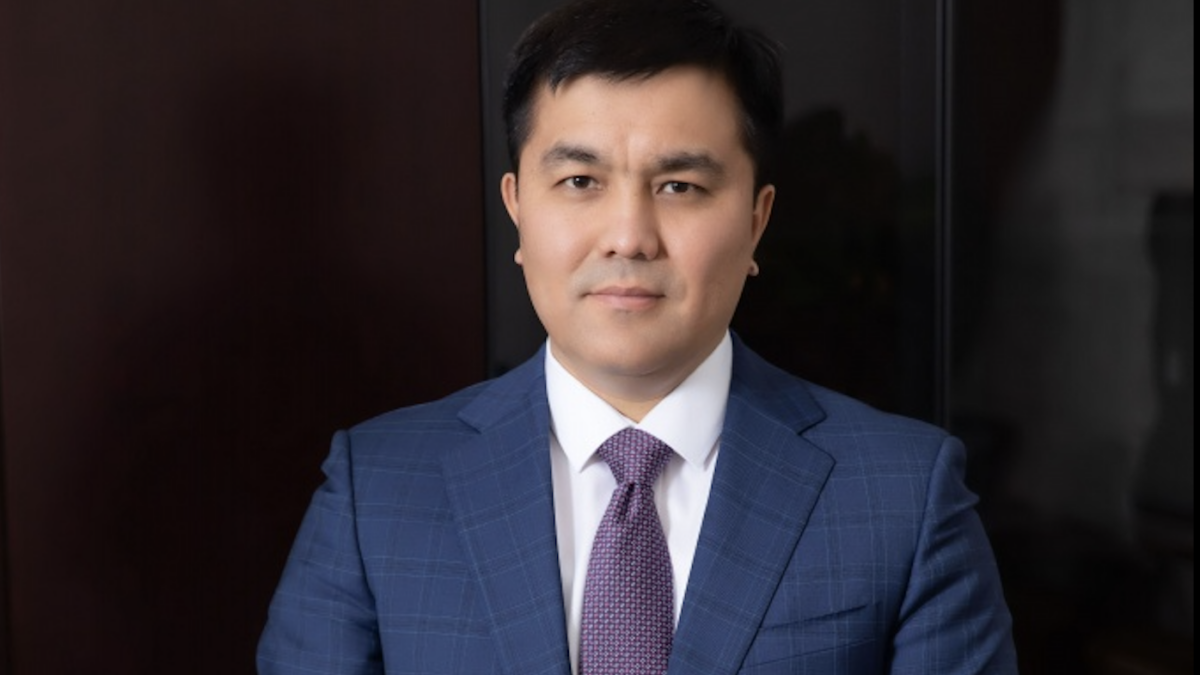
Председатель правления СК «Евразия» Кайрат Чегебаев считает одним из главных ограничений для накопительного страхования нынешний уровень процентных ставок. По его словам, продукт фактически стал заложником ситуации на денежном рынке.
«КСЖ сейчас сложно предлагать по долгосрочным накопительным продуктам доходность, сопоставимую с банковскими депозитами», – говорит он.
Если посмотреть на депозитный рынок, ставки по трехмесячным депозитам сегодня значительно выше, чем по годовым. Даже банки, обладая большой депозитной базой и работая в очень конкурентной среде, не предлагают на год ставки, сопоставимые с доходностью трехмесячных депозитов, отмечает Кайрат Чегебаев. Хотя в нормальной ситуации кривая доходности предполагает: чем больше срок привлечения денег, тем выше должна быть доходность. В Казахстане обратная ситуация – фактически инвертированная кривая, когда на коротких сроках ставки выше, чем на длинных, в то время как накопительное страхование – по своей природе долгосрочный продукт.
Эксперт отмечает, что по этой причине страховщикам трудно объяснить клиенту преимущества договора, который заключается на десять и более лет. Если КСЖ способна гарантировать, например, 10–12% на длительном горизонте, потребитель сравнивает эту цифру с текущими ставками банков.
«Условно говоря, мы можем гарантировать клиенту доходность по накопительному страхованию в 10–12% на десять лет, но при текущих ставках потребитель задаст вполне логичный вопрос: зачем мне это, если я могу положить деньги в банк под 16–17%», — поясняет глава СК «Евразия».
Накопительное страхование – достаточно многогранный продукт, где необходимо учитывать множество факторов, считает Кайрат Чегебаев. Если договор заключался бы на короткий срок, все было бы значительно проще. Но поскольку речь идет о горизонте в десять и более лет, возникает большое количество неопределенностей – и для человека, который принимает решение на такой длительный период, и для страховой компании, которая берет на себя долгосрочные обязательства и должна гарантировать будущие выплаты.
Аннуитет оказался проще
В результате внутри самого рынка страхования жизни возникает перекос. КСЖ значительно проще развивать пенсионные аннуитеты – продукт, спрос на который уже сформирован и дополнительно поддержан возможностью использования пенсионных накоплений.
«Здесь развитие в определенной степени идет по принципу наименьшего сопротивления», — признает Кайрат Чегебаев.
Однако противопоставлять пенсионный аннуитет и накопительное страхование, по его мнению, было бы неправильно. Они решают разные задачи и ориентированы на разные возрастные группы.
Аннуитет становится финансовым инструментом прежде всего для людей старшего возраста, уже сформировавших пенсионный капитал. Накопительное страхование, напротив, рассчитано в большей степени на экономически активного человека, который продолжает зарабатывать и постепенно создает капитал на будущее.
Более того, пенсионный аннуитет может стать первым знакомством клиента с возможностями страховой компании. Поэтому проблема конкуренции между двумя продуктами возникает, скорее, на стороне самой КСЖ: в условиях высоких ставок компании рациональнее направлять ресурсы туда, где уже существует платежеспособный спрос.
Ситуация может начать меняться по мере снижения процентных ставок. Тогда зафиксированная на длительный срок доходность накопительного продукта будет выглядеть для клиента иначе, а разрыв с банковскими предложениями начнет сокращаться.
Депозит знают все, страховку – лишь некоторые
Второе серьезное ограничение – привычки самого потребителя. Казахстанские банки десятилетиями формировали культуру депозитных сбережений. В результате депозит стал для населения практически базовым финансовым продуктом.
«Каждая реклама депозита – красочные билборды, яркие ролики, тщательно проработанные образы потребителя – годами формировала у людей представление о том, что депозит является едва ли не единственным понятным способом сбережения и инвестирования денег», — отмечает Кайрат Чегебаев.
У накопительного страхования подобной узнаваемости пока нет. При этом сам продукт сложнее депозита: клиенту приходится принимать решение не на три месяца или год, а зачастую на десять лет и больше. На таком горизонте возникают риски и неопределенность не только для страхователя, но и для КСЖ, которая должна инвестировать полученные средства и обеспечить обещанные будущие выплаты.
Тем не менее, отдельные ниши уже демонстрируют спрос. В частности, сохраняется интерес к долларовому накопительному страхованию. В перспективе страховщики рассчитывают и на развитие unit-linked – продуктов, в которых страховая защита сочетается с участием клиента в инвестиционном доходе.
Налоговый стимул имеет значение
Еще одним фактором развития рынка накопительных продуктов Кайрат Чегебаев называет государственную налоговую политику. Опыт уже показал, насколько чувствительным может быть накопительное страхование к появлению или исчезновению льгот.
Он напоминает, что одно время обсуждалась возможность предоставления налоговых вычетов при заключении договора накопительного страхования, и они были внедрены, пусть даже на относительно небольшую сумму. Что привело, в свою очередь, к росту накопительного страхования, но потом в один момент льготы исключили.
В результате у казахстанского рынка накопительного страхования сегодня складывается сразу несколько ограничений: дорогие короткие деньги, сильная конкуренция банковских депозитов, недостаточная узнаваемость продукта и нестабильность стимулирующих механизмов. При этом потенциал рынка остается значительным.
«Во всем мире этот сегмент занимает важное место в финансовой системе, и я уверен, что в Казахстане он также будет развиваться — возможно, просто не такими быстрыми темпами, как нам хотелось бы», — резюмирует Чегебаев.