
Казахстанцы все больше откладывают деньги на депозиты в нацвалюте и в более срочных инструментах.
Это повышает предсказуемость фондирования и снижает зависимость банков от валютных ресурсов. Об этом говорится в обзоре розничного депозитного рынка за 8 месяцев 2026 года, подготовленного Ассоциацией финансистов Казахстана (АФК).
При этом розничные депозиты уже формируют около половины обязательств банков второго уровня (БВУ, 48%).
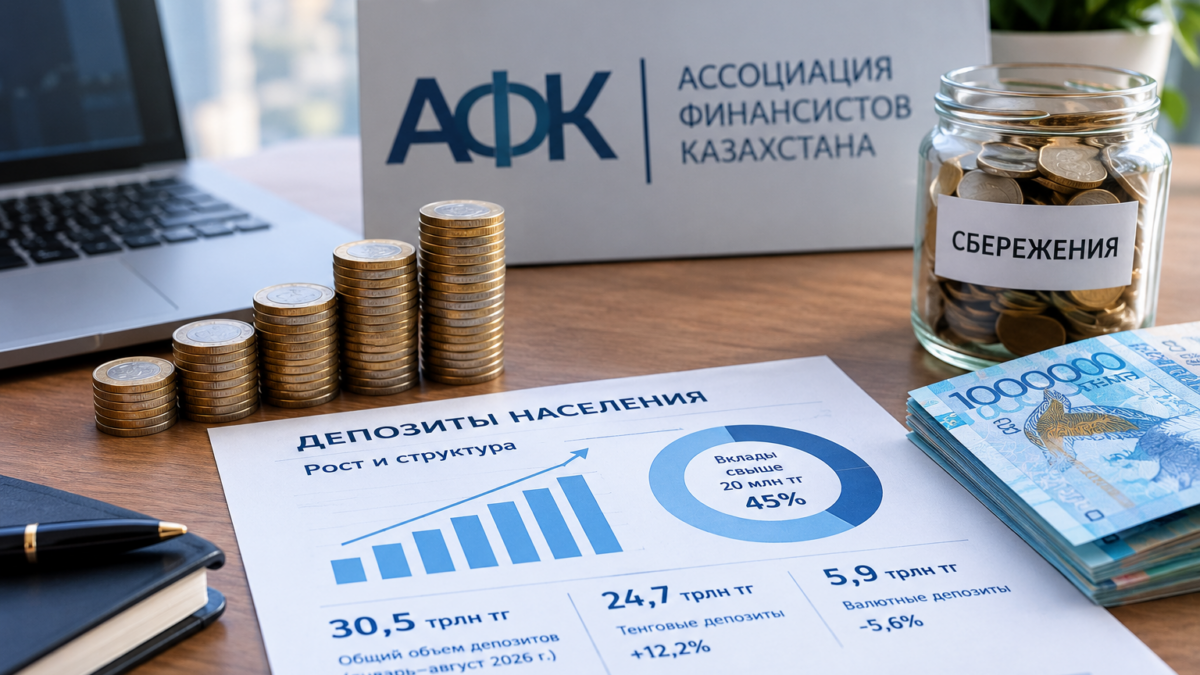
За январь — август 2026 года розничная депозитная база продолжила расширяться и превысила 30,5 трлн тенге (+8,3%).
«Поэтому их структура становится значимым фактором не только ликвидности отдельных банков, но и устойчивости фондирования сектора в целом», — подчеркивают в АФК.
Доля срочных и сберегательных депозитов растет
Пока несрочные вклады остаются крупнейшим продуктом банков — 14 трлн тенге, это почти половина розничной базы.
Но доля срочных и сберегательных депозитов как стабильного фондирования продолжает расти.
С 1 квартала 2025 года по 2 квартал 2026 года она увеличилась с 15,6% до 30,9%.
При этом доля розничных депозитов в обязательствах БВУ выросла с 45,8% до 47,6%.
“Это указывает на повышение роли средств населения как источника банковского фондирования и постепенное удлинение его срочности», — отмечают в АФК.
Вкус к тенге
Сохранение положительной реальной доходности тенговых депозитов поддерживает интерес казахстанцев к нацвалюте даже на фоне начавшегося снижения процентных ставок.
Весь прирост депозитной базы в Казахстане с начала года состоит из средств в тенге: объём тенговых депозитов вырос на 12,2%, до 24,7 трлн тенге, тогда как валютные вклады сократились на 5,6%, до 5,9 трлн тенге.
Одновременно курс USDKZT снизился на 8,7%. На этом фоне долларизация розничной депозитной базы уменьшилась с 22% в начале года до 19,2%, продолжив сдвиг сбережений в пользу тенговых инструментов.
«Поддержку тенговым сбережениям оказывает сохранение высокой доходности депозитов на фоне более быстрого замедления инфляции и рост номинальных денежных доходов населения (+11,2% за первое полугодие 2026)», — отмечается в обзоре.
За январь — август средневзвешенная ставка по привлеченным депозитам физлиц в тенге снизилась лишь на 0,7 п. п. (с 15,3% до 14,6%), тогда как базовая ставка была снижена на 1,75 п. п. (с 18% до 16,25%). При этом инфляция замедлилась на 2,5 п. п. (с 12,3% до 9,8%).
«Для вкладчика привлекательность нацвалюты определяется уже не только номинальной ставкой, но и сочетанием замедляющейся инфляции, укрепления тенге и роста денежных доходов. Это формирует более устойчивый спрос на тенговые инструменты и одновременно сужает пространство для возврата к прежним уровням долларизации при отсутствии заметного ухудшения валютных ожиданий», — поясняют в АФК.
Валюта в основном в несрочных вкладах
Деньги в валюте в Казахстане хранят преимущественно в несрочных вкладах и на текущих счетах.
«95% валютных средств размещено на несрочных вкладах и текущих счетах, то есть валютная часть депозитной базы преимущественно сохраняет высокую ликвидность», — делится наблюдениями АФК.
При этом валютное поведение вкладчиков резко меняется при переходе к крупнейшим остаткам.
На счетах более 20 млн тенге долларизация достигает почти трети (32,1%) против 8–10% в остальных сегментах.
Риски высокой концентрации крупных вкладчиков
Детализированный срез по размеру счета показывает высокую концентрацию розничной депозитной базы.
В сегменте до 1 млн тенге более половины средств приходятся на текущие счета, то есть значительная часть этих остатков имеет преимущественно транзакционный характер.
На счета более 20 млн тенге приходится 45% всех средств населения.
Крупнейший сегмент формирует 56% стабильного тенгового фондирования, являясь одновременно источником концентрации и основной опорой его наиболее устойчивой части.
Фактически один и тот же сегмент (>20 млн) выступает для банков и главным источником устойчивых ресурсов, и потенциальным источником концентрационного риска. Его значимость дополнительно усиливает более высокая валютная составляющая.
Но зависимость от сравнительно узкого круга крупных вкладчиков ограничивает возможности быстрого снижения стоимости фондирования.
«Такая структура повышает значение конкуренции банков за крупных вкладчиков. По мере дальнейшего снижения ставок скорость удешевления депозитного фондирования может определяться не только решениями НБРК, но и необходимостью удерживать значимые для ресурсной базы остатки», — говорится в обзоре АФК.
В результате, по прогнозам АФК, конкуренция банков второго уровня за средства казахстанцев будет всё сильнее смещаться от простого привлечения объёма к управлению качеством фондирования.