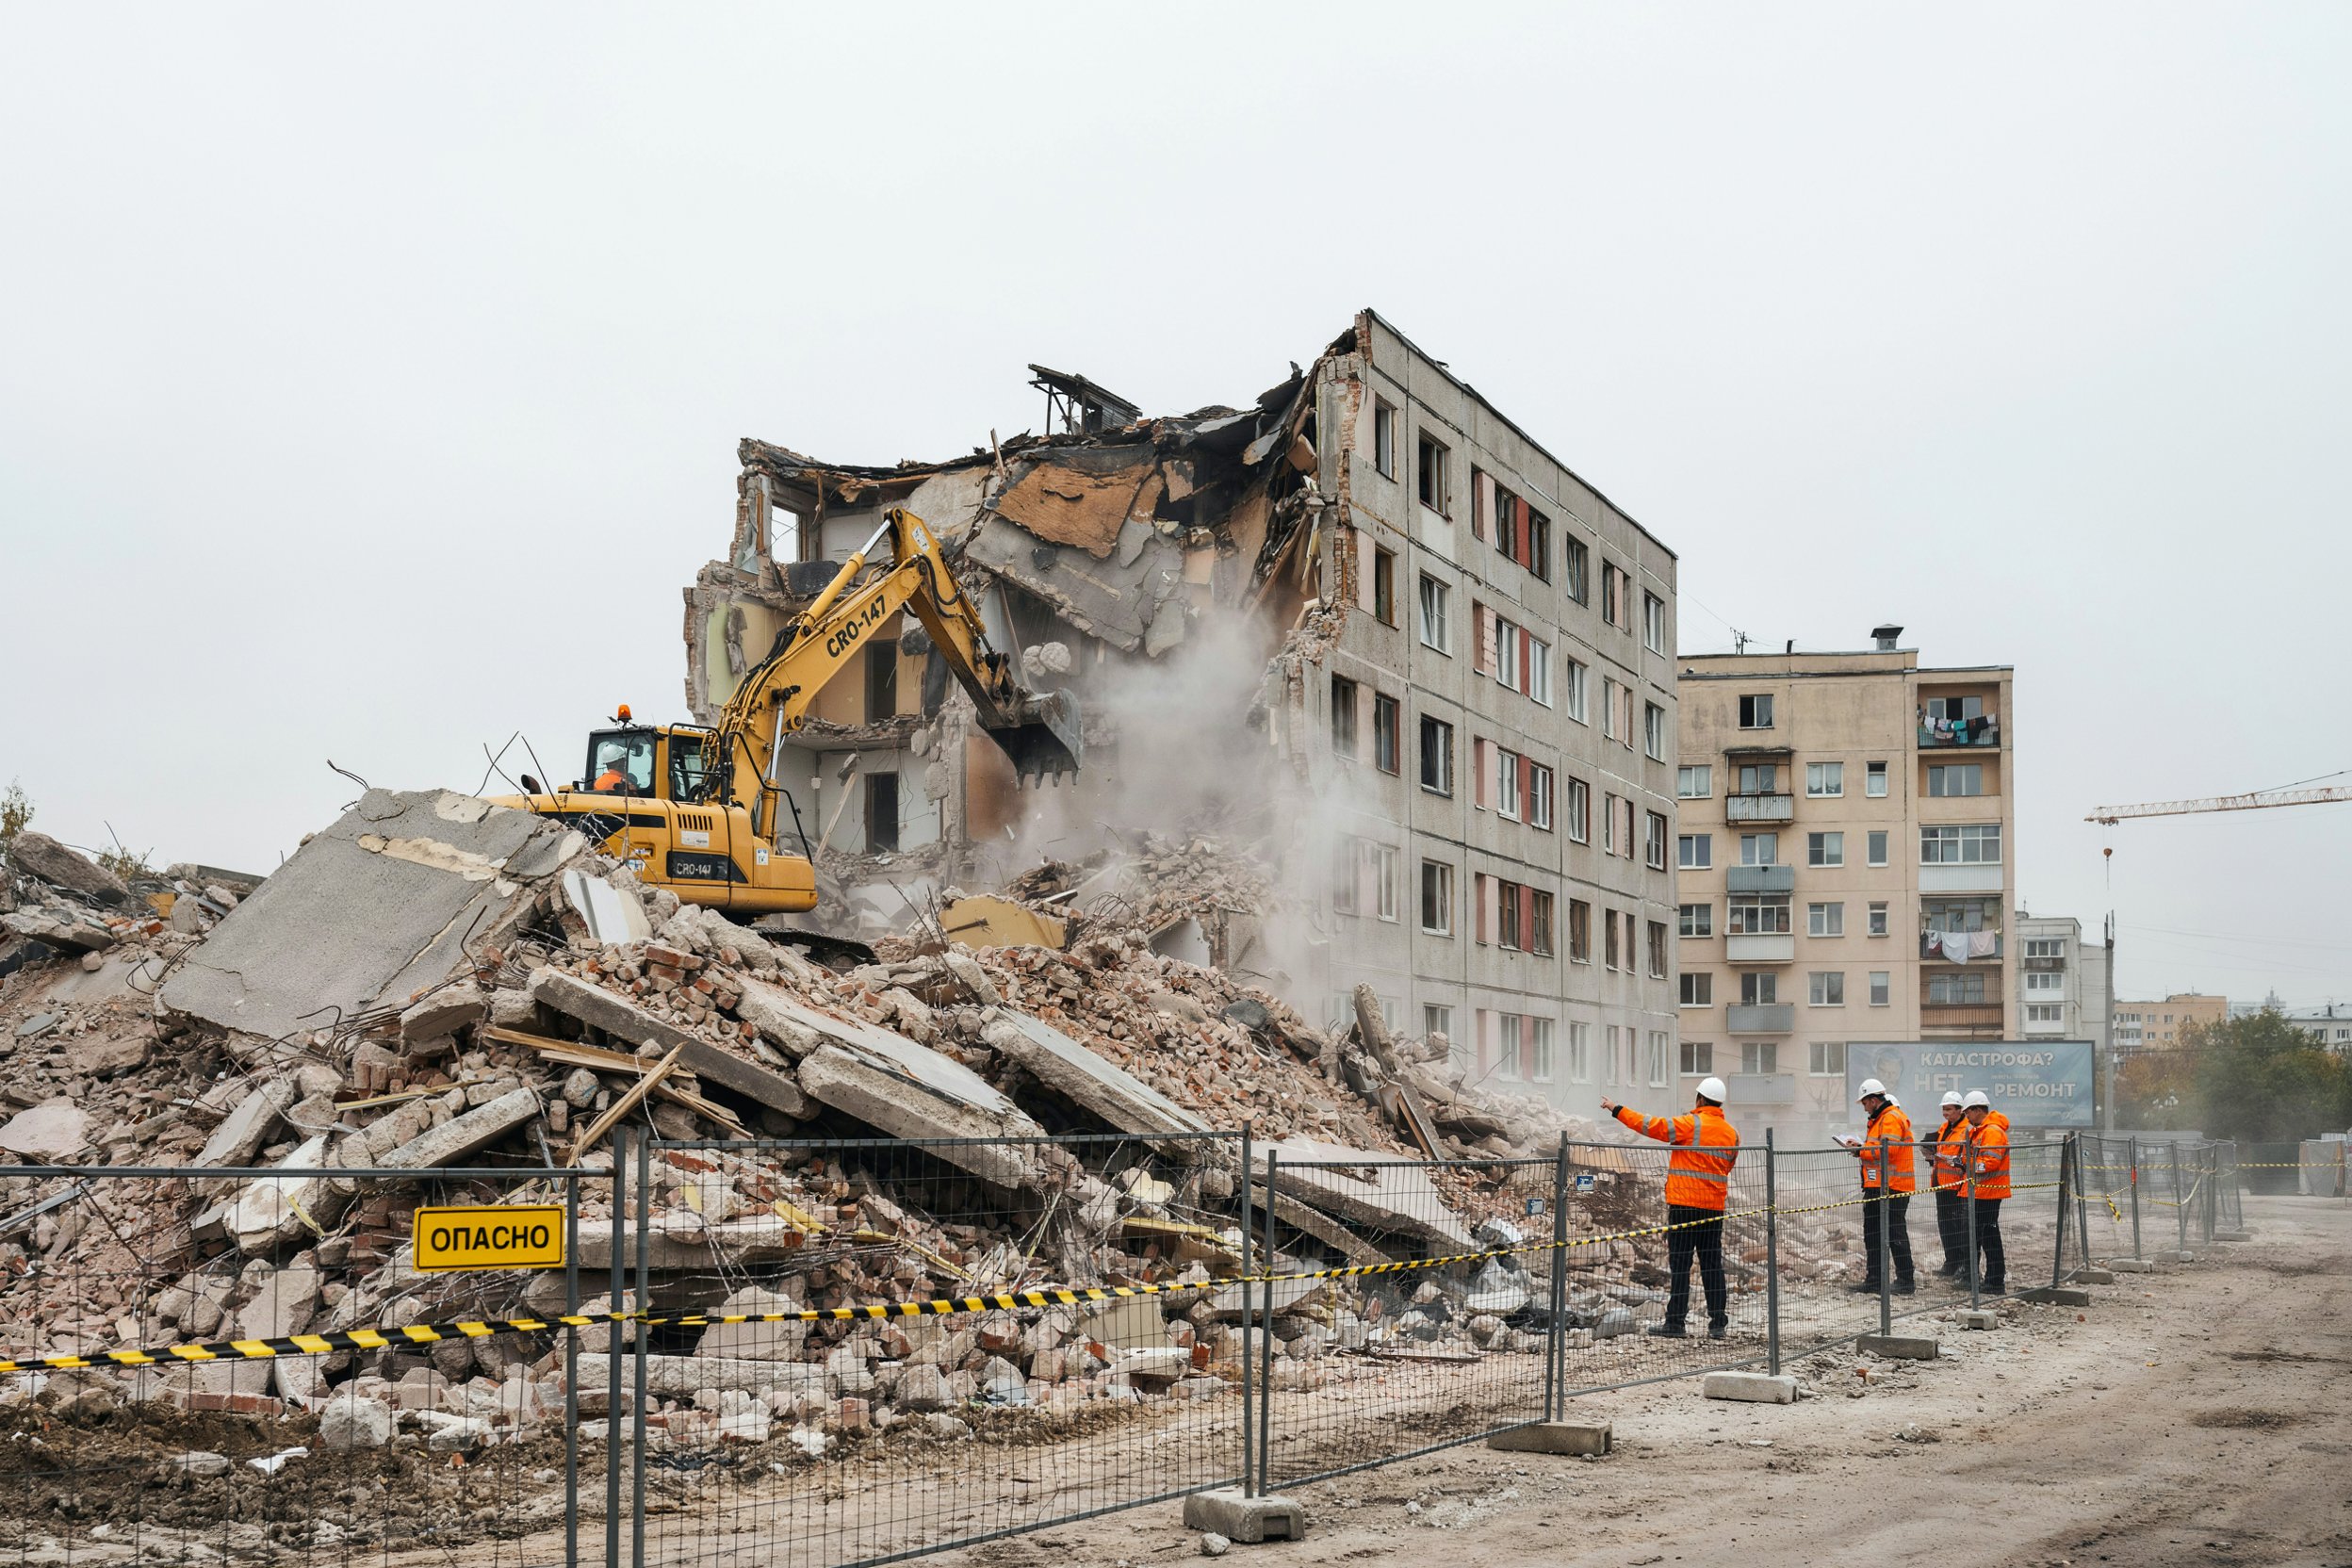

Новый Генплан Алматы, который уже одобрен маслихатом, но еще не утвержден правительством, предусматривает вывод из жилфонда 8,04 млн кв. м до 2040 года. Из них 4,25 млн — уже до 2030-го. Цифра настолько круглая и настолько зашифрованная в сокращениях, что ее не мудрено пролистать как рядовую статистику. Но этого делать нельзя, потому что последствия могут быть тяжкими.
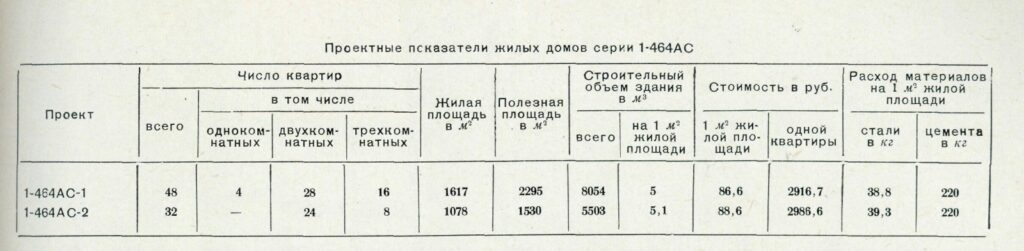
Перейдем от цифр к картинкам. Самый массовый тип застройки Алматы трехподъездная панельная четырехэтажка АДК 464-й серии. В ней точно 48 квартир и примерно 1 600 кв. м жилой площади. Делим 8,04 млн на 1 600 и получаем больше 5 000 домов. Пять тысяч четырехэтажек. Если быть точными – то 5025. Но совсем точными у нас быть не получится, потому что чуть менее массовые — двухподъездные дома на 32 квартиры из той же серии (площадь около 1100 квадратных метров). Таких по снос будет еще больше. То есть, это не точечный снос, а массовая ликвидация жилья целыми микрорайонами.
Для масштаба: по тому же проекту Генплана, все-все 4-5-этажные дома города — это 12,319 млн кв. м, или 21,4% всего жилфонда. То есть снести предстоит объем, равный 65% всего 4-5-этажного фонда города. Конечно, сносить будут не только его — в цифру входит и усадебная застройка, доля которой должна упасть с 37% до примерно 19%. Но порядок цифр понятен: речь не про пару кварталов. И еще надо помнить, что 5 000 многоэтажек — это не 5 000 историй. Это 5 000 домов в среднем по 48 квартир.
Считаем честно: 5 025 домов × 48 квартир = 241 200 квартир. Двести сорок одна тысяча квартир. Это и есть максимальный масштаб. Понятно, что не все эти истории – кредитные истории. Но даже если в каждом доме всего процентов 10 квартир про ипотеку, то это уже 24 тысячи потенциальных историй с банковским залогом, компенсацией и остатком долга. А если 20% — почти 50 тысяч.
Тут бы самое время спросить: а кто-нибудь считал, сколько именно домов в «цифровых» микрорайонах попадет в эту математику? Я приблизительно прикинул по 2ГИС. Там, конечно, нет разбивки «под снос / не под снос», да и проект Генплана такой разбивки по ИЖС и МЖД тоже пока не дает. Но видно, что в среднем в каждом из реально существующих 13 цифровых микрорайонов, максимально зеркалящих картинку, которую мы тут пытаемся нарисовать, не больше 60-70 указанных домов. Если поделить 5025 домов на 65 (в среднем столько в каждом микрорайоне домов), то получится 77,3 условных микрорайона, равных тем, какие массово настроили в 60-70-х годах в Ауэзовском районе Алматы. Там, где на схемах дома на шесть или восемь подъездов, то на почве это просто вариации выстроенных вряд тех же самых четырехэтажек из 464-й серии на два или три подъезда. Поэтому реально пока у нас есть только страшно большая цифра из проекта Генплана и заявка на здравый смысл. Но уже сейчас оба этих параметра говорят, что затронутых преобразованиями городской среды будет много. Очень много. Тысячи семей.
И вот на этом фоне — почти идеальное совпадение по времени. Накануне одобрения проекта Генплана маслихатом Отбасы банк принял сразу два решения. Первое – разрешить кредитовать панельные дома, вплоть до построенных в 1966 году! Второе — снять запрет на кредитование ИЖС из СИП-панелей, который раньше действовал всегда. У нас ни один банк не решался кредитовать такие дома. А начал самый крупный игрок ипотечного рынка.
Логика банка понятна: в условиях падения платежеспособности населения и роста цен на новое жилье им надо расширить рынок. А расширить его в таких условиях можно только за счет вторички и недорого частного сектора. Логика жизни тоже понятна: старые многоэтажки и недорогие особняки как раз та самая малоэтажная застройка, которая первой пойдет под «реконструкцию» (так в проекте Генплана корректно обозначается преимущественно – снос — есть и реновация, но в гораздо меньших масштабах).
Получается элегантная, но очень опасная конструкция: человек только что в рамках действующих норм и правил взял ипотеку на квартиру или дом, а через несколько лет его жилье оказывается в зоне сноса. Что дальше?
Мы спросили об этом Агентство по регулированию и развитию финансового рынка. Ответ пришел официальный, спокойный и от этого еще более жесткий.
Во-первых, компенсация считается от рыночной стоимости, а не от долга. Как прямо пишет агентство: «законодательство не устанавливает общего требования о том, что размер возмещения за принудительно отчуждаемое залоговое жилье должен быть равен остатку задолженности по ипотечному займу либо превышать его».
Во-вторых, у банка — право первой ночи. По статье 324 Гражданского кодекса, при изъятии заложенного жилья «залогодержатель приобретает право преимущественного удовлетворения своего требования из суммы причитающегося залогодателю возмещения». И он же может потребовать досрочного погашения. Или новый залог. А может и то и другое сразу.
В-третьих, самое главное. Цитируем: «Принудительное отчуждение заложенного жилья и получение возмещения сами по себе не прекращают обязательство заемщика по ипотечному займу. В случае если сумма возмещения… недостаточна для полного погашения задолженности, непогашенная часть обязательства сохраняется, если иное не предусмотрено соглашением сторон».
Переводим с юридического на человеческий. Дом снесли. Компенсацию забрал банк. Если ее не хватило — остаток долга остался на вас. Без жилья, без денег и с незакрытым кредитом. Автоматического списания нет. Реструктуризация, перенос залога на новое жилье — только «по договоренности с банком». А методических рекомендаций и обобщенной практики по таким случаям у агентства, как честно признано в ответе, нет.
Пока такие истории — единичные, их решают точечно. Но при 8 миллионах «квадратов» под снос — единичные случаи просто не могут не стать массовыми. И тогда решать каждую историю отдельно уже не получится ни у банков, ни у акимата, ни у судов.
И это не только алматинская история. В Астане Генплан утвердили раньше: жилфонд там должен вырасти почти в 2,7 раза при той же площади города. Без уплотнения и сноса это невозможно. В Шымкенте обновленный Генплан еще не принят, но вряд ли и там обойдется без сносов.
Три крупнейших города страны — три одинаковых вопроса без ответа.
В Алматы уже был один страшный урок на эту тему. В 2021 году Игорь Дужнов расстрелял полицейских и судебного исполнителя, пришедших выселять его из дома. После той трагедии правила лишения жилья начали менять. Очень не хотелось бы, чтобы и в этот раз правила начали анализировать и адаптировать к реальной жизни только после того, как что-то случится.
Город будет меняться, это неизбежно. Вопрос только в том, будет ли это изменение предсказуемым для человека, который только что взял ипотеку. Сейчас у нас есть ясность по одной стороне — банк свое получит первым. Но нет ясности по другой: что получит человек, и что ему делать, если компенсации не хватит?
Это надо уточнять уже сейчас. До того, как 5 тысяч условных четырехэтажек превратятся в 241 тысячу квартир. Не все они в ипотеке, конечно. Но даже десятая часть от этого — 24 тысячи семей, у которых снос может совпасть с непогашенным кредитом.
Понятно же, что при таких объемах решать каждую такую кредитную историю отдельно уже не получится.