
Казахстан входит в число самых развитых цифровых рынков региона. У нас платят по QR в любом ларьке, оформляют потребительский кредит за минуты прямо в приложении банка, получают государственные услуги там же, где оплачивают коммуналку, и заказывают товары в рассрочку внутри одной экосистемы. При этом продукта, который позволял бы так же легко перемещать деньги между валютами и странами, в Казахстане так и не появилось.
Это выглядит парадоксом только до тех пор, пока Kaspi (CEO и совладелец Михаил Ломтадзе) и Revolut (CEO и со-основатель Николай Сторонский) считаются представителями одной бизнес-модели. На деле они решают разные задачи. Kaspi замыкает как можно больше операций клиента внутри национальной экосистемы. Revolut зарабатывает на том, что помогает клиенту двигаться между финансовыми системами разных стран.
Развитие казахстанского финтеха не было выбором между «хорошей» и «плохой» моделью. Рыночные стимулы направили его туда, где на аудитории с 20 млн человек можно было быстрее построить масштабный и прибыльный бизнес.
Что на самом деле произошло с Revolut в Казахстане
Версия о том, что Revolut «попробовал» казахстанский рынок и не набрал достаточной аудитории, не подтверждается фактами. С февраля 2023 года казахстанские номера получили доступ к листу ожидания приложения, а затем к урезанной версии Revolut Lite: международные переводы в более чем 50 стран с использованием более 30 валют, без локальной карты, без депозитов, без кредитных продуктов и без полноценного банковского счёта. Схема повторяла ту, что компания ранее обкатала в Азербайджане.
20 июля 2024 года Revolut разослал пользователям Lite-версии письмо о закрытии сервиса, а с 20 августа большинство операций в Казахстане прекратилось. Но это решение затронуло не только Казахстан. Revolut Lite работал в 16 странах, включая Азербайджан, Армению, Бангладеш, Вьетнам, Чили, Кувейт, Малайзию, Саудовскую Аравию и Сербию, и свернулся в них одновременно. В официальном письме компания объяснила это стратегическим решением сосредоточиться на полном наборе сервисов при выходе на новые рынки, а не тестировать урезанные версии.
Иначе говоря, Казахстан не отверг Revolut. Полноценный Revolut здесь просто никогда не запускался: компания протестировала только сервис международных переводов, а затем закрыла этот формат сразу на группе развивающихся рынков. Сам этот короткий эксперимент показывает нечто более общее: насколько трудно эпизодически, без полноценной лицензии и локальной инфраструктуры, перенести модель необанка в страну, где розничный банкинг уже плотно занят супераппами. Провала конкретно в Казахстане, отдельного от глобального сворачивания продукта, факты не подтверждают.
Две разные задачи
Revolut начал строиться с первого дня как трансграничный продукт 11 лет назад. Его исходная ценность в конвертации валют без грабительского курса, недорогих платежах за границей и переводах между странами. Внутренний рынок Великобритании стал для компании стартовой площадкой, а не пределом роста: сейчас Revolut работает в Евросоюзе по литовской банковской лицензии, в США, Австралии, Японии, готовит запуск в Мексике, Колумбии, Индии и Бразилии. Финтех также сообщил о стратегическом приобретении в Аргентине и намерении подать заявку на получение полной банковской лицензии в Южной Африке.
Казахстанские банки делали ставку на внутренний рынок и повседневные нужды людей: платежи, рассрочка, потребительское кредитование, маркетплейс, государственные услуги, расчеты с малым бизнесом. На этих продуктах аудиторию можно было наращивать быстрее и монетизировать её дороже, чем на сравнительно узкой группе путешественников, фрилансеров и клиентов с доходами в иностранной валюте.
Показатели банков показывают, куда завела эта ставка.
Финтех-группа Kaspi во втором квартале 2026 года отчиталась о выручке в 2,3 млрд долларов, что на 15% больше год к году, и о чистой прибыли в 539 млн долларов за квартал. Платежный оборот через приложение достиг 12,7 трлн тенге за квартал, ежемесячная активная аудитория превышает 14,7 млн человек при населении страны около 19-20 млн. В июле 2026 года Kaspi получил банковскую лицензию в Турции и распространяет ту же модель через купленный Rabobank A.Ş., переименованный в Hepsi Bank.
Halyk Bank развивает параллельную экосистему Homebank: около 8 млн пользователей ежемесячно, более 60 интегрированных государственных услуг, свыше 50 млн оказанных через приложение госуслуг.
Freedom Bank, опираясь на брокерский бизнес, страхование и телеком-активы холдинга, за несколько лет вырос из регионального игрока в серьезного претендента на розничную аудиторию с собственным суперприложением и агрессивной ставкой по депозитам.
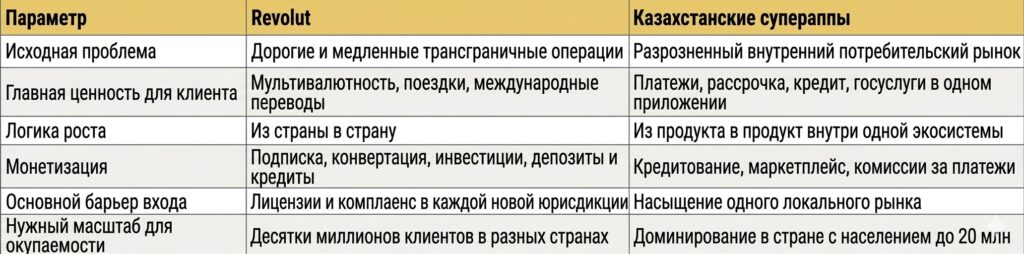
Таблица создана с помощью Nano Banana
В этом и состоит главное различие. Если Revolut превращает географическую раздробленность финансового рынка в источник дохода, то казахстанские супераппы, напротив, зарабатывают на максимальной концентрации клиента внутри одной экосистемы. Один бизнес снимает границы, другой строит вокруг пользователя удобный замкнутый контур.
Чтобы стать аналогом Revolut, казахстанскому банку недостаточно добавить в приложение несколько валют. Пришлось бы получать лицензии в разных юрисдикциях, открывать корреспондентские отношения, строить международный комплаенс, подключаться к локальным платежным системам и конкурировать за клиентов за пределами страны, где у бренда нет узнаваемости. По объёму работы это строительство отдельной международной финансовой группы, а обновление банковского приложения занимает в этом списке одну строчку из многих.
Рост Revolut показывает цену такого проекта. В 2025 году выручка необанка выросла на 46% в годовом исчислении, достигнув 4,5 млрд фунтов стерлингов (около 6 млрд долларов). Прибыль до налогообложения составила 1,7 млрд фунтов стерлингов (2,3 млрд долларов), увеличившись на 57% за год. В компании сообщили об увеличении клиентской базы на 16 млн, до 68,3 млн. При этом объем транзакций вырос на 65% по сравнению с предыдущим годом, составив 1,3 трлн фунтов стерлингов, а совокупный остаток средств на счетах клиентов увеличился до 50,2 млрд фунтов стерлингов (рост на 66% в годовом исчислении).
В июле 2024 года британский регулятор выдал Revolut банковскую лицензию с ограничениями, и компания сейчас проходит стадию «мобилизации» перед полноценным запуском. Revolut перестаёт быть просто интерфейсом поверх чужих банков и превращается в самостоятельную международную банковскую группу с депозитами, кредитованием и собственным балансом. Ни один казахстанский банк не имел экономических причин строить нечто подобное, пока внутренний рынок сам по себе давал сопоставимую по масштабу прибыль.
Валютный контроль: барьер для конкретных продуктов, а не для всей отрасли
Стоит точнее описать и роль валютного регулирования. Новые правила Нацбанка часто подают как ужесточение порогов. Это не так: директор департамента платёжного баланса Нацбанка Жасулан Муратов прямо заявил, что концептуальных изменений правила не предусматривают. С 19 апреля 2026 года изменились отдельные процедуры и формы банковской отчетности, однако сами пороги, 10 тысяч долларов для физических лиц и 50 тысяч долларов для юридических, остались прежними.
Для продукта вроде Revolut ярлык «ужесточенный контроль» слишком абстрактен: реальная нагрузка ложится на конкретные операции, открытие иностранных корреспондентских счетов, хранение остатков в валюте, трансграничные переводы клиентов, обслуживание зарегистрированных валютных договоров. Именно эти издержки делают получение полноценной казахстанской банковской лицензии дороже, чем оправдывает аудитория, готовая платить за подписку на урезанный тариф без депозитной базы. Валютный контроль не запрещает мультивалютный необанкинг, но требует локально допустимой лицензионной конструкции, банковских партнеров, отчетности и комплаенс-инфраструктуры. Это существенно сложнее, чем запустить тонкую технологическую прослойку поверх иностранного счета.
Насколько велика ниша, которую никто не занял
За первые шесть месяцев 2026 года казахстанцы отправили за рубеж 303,1 млрд тенге. Обратный поток заметно меньше: 96,5 млрд тенге, и уже третий год подряд казахстанцы отправляют за границу примерно втрое больше, чем получают оттуда. При этом количество переводов сокращается, а их средний размер растет. Это может говорить о консолидации трансграничного потока, но не позволяет напрямую оценить потенциальный спрос на мультивалютный банковский продукт.
Эти цифры покрывают только формальные системы денежных переводов, без банковских SWIFT-платежей и без сервисов вроде Revolut, и не охватывают туристов, студентов за рубежом, экспатов и фрилансеров с иностранными счетами, то есть основную целевую аудиторию Revolut. Но они подтверждают, что трансграничный спрос в принципе существует и остается регулярным.
Чтобы просто представить масштаб, а не оценить реальный спрос: довольно оптимистичный сценарий в 200 тысяч платных подписчиков по 8 долларов в месяц дал бы около 19 млн долларов годовой подписочной выручки. Для локального банка, у которого лицензии и комплаенс уже есть, такая ниша может быть привлекательным дополнительным продуктом. Для глобальной компании она вряд ли сама по себе оправдывает строительство отдельной лицензионной и операционной инфраструктуры.
Что строит Нацбанк параллельно
19 июля 2026 года в Казахстане заработала межбанковская система мобильных платежей с единым QR-кодом: теперь можно платить через приложение любого банка на кассе любого другого. Это устраняет фрагментацию внутри страны, но не отвечает на трансграничный запрос, который решает Revolut. Отдельно от этого Нацбанк с 2022 года развивает цифровой тенге: к июню 2026 года выпущено 339 млрд единиц, используемых в основном в госзакупках и бюджетных проектах, а розничный запуск для граждан запланирован на 2026-2027 годы. С одной стороны цифровой тенге укрепляет внутреннюю платежную инфраструктуру, но с другой — пока не отвечает на главный запрос клиентов Revolut: доступное хранение, конвертацию и перевод денег между разными юрисдикциями.
Вернется ли Revolut
Тема не закрыта. 27 января 2026 года на полях Всемирного экономического форума в Давосе казахстанская делегация обсудила с председателем совета директоров Revolut Мартином Гилбертом возможность выхода компании на рынок. Сообщалось, что стороны рассматривают подписание меморандума как первый шаг, за которым должна последовать проработка регуляторных процедур. Сигнал не однозначно позитивный: в декабре 2025 года Revolut ограничил переводы и пополнения для клиентов из Казахстана и еще примерно 50 стран в рамках французского подразделения компании, сославшись на технические причины.
Один из вероятных, но не единственных маршрутов для повторного захода лежит через МФЦА: английское право, регуляторный контур AFSA и песочница FinTech Lab уже используются несколькими тысячами финтех- и криптокомпаний. Но лицензия AFSA не заменяет разрешений, необходимых для полноценной работы с казахстанскими резидентами, и не освобождает от требований валютного законодательства при масштабном обслуживании клиентов внутри страны. Даже при подписании меморандума Revolut придется решить две проблемы, с которыми урезанная Lite-версия фактически не сталкивалась: конкурировать с сильными локальными экосистемами в повседневном банкинге и одновременно окупать лицензионную инфраструктуру на сравнительно узком трансграничном сегменте.
Что остается открытым
Казахстан не потерпел неудачу в попытке построить аналог Revolut. Крупнейшие банки выбрали более прибыльную для внутреннего рынка модель: замкнули платежи, покупки, кредитование и государственные услуги внутри национальных экосистем.
Но у этого успеха есть цена: незакрытая ниша для тех, чья финансовая жизнь не помещается в границы одной страны. Казахстанские банковские приложения почти идеально сопровождают клиента от магазина до налоговой, но гораздо хуже справляются с движением от тенге к евро, от казахстанского работодателя к зарубежному заказчику, от внутреннего счета к глобальному рынку.
Поэтому вопрос о «казахстанском Revolut» остается актуальным, только ставить его стоит иначе. Дело уже не в том, кто построит еще один суперапп. Дело в том, кто первым сделает движение денег через границу таким же простым, каким Kaspi сделал оплату и переводы внутри страны.